レポート
トピックス
東証の見学と、取引所の「稼ぎ方」
先日、東京証券取引所の見学に行く機会がありました。
私の主宰するFP向けの勉強会でレクリエーションもかねて、見学会を企画しました。
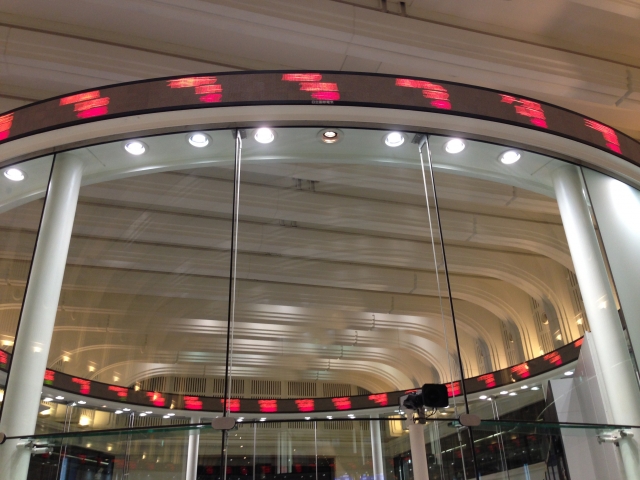
見学にあわせて、東証の現在置かれている状況についても考えてみました。
その最初に、皆さんに投げかけた問いがあります。
Q:「東証は、世界で何番目の取引所か?」
皆さんは、何番目だと思いますか。
物差しによって、答えが変わります
実はこの問い、物差しによって答えが変わります。
・市場の大きさ(上場企業の時価総額) 約7.8兆ドル 世界の上位
・新規の資金調達(IPO、2025年) 上位4市場の外
・取引所会社の価値(JPXの株式時価総額) 約150億ドル 12位前後
上場している企業の合計は、世界の上位。
でも、取引所という会社そのものの評価は、12位前後です。
首位の米国CMEは約950億ドル。
JPX(8697)は、その6分の1以下です。
市場は大きい。しかし、会社の評価は小さい。
この差は、どこから来るのでしょうか。
取引所の稼ぎ方は、3つの型
世界の取引所を「何で稼いでいるか」で分けると、大きく3つの型になります。
① 情報・テクノロジー会社型
ロンドンのLSEG、米国のICEやNasdaqなど。
主力はデータ、指数、業務ソフトです。
LSEGは収益の47%がデータ・分析です。
② デリバティブの胴元型
米国のCMEなど。
世界の基準になる金利や商品の先物を押さえています。
③ 成長市場の取引量型
インドNSEや香港取引所。
個人や中国本土の資金で、取引量を急拡大させて稼いでいます。
①の会社は、相場が悪くても入ってくる継続課金の収益が厚い。
だから、会社としての評価が高くなります。
東証は、どの型か
JPXの2025年度の営業収益は1,987億円。
内訳は、
・株式の売買など(エクイティ) 60%
・情報(相場情報・指数ライセンスなど) 17%
・金利 15%
営業利益率は58.5%、ROEは23.1%。
効率は、世界の取引所の中でも上位です。
ただ、収益の6割は日本株の売買次第。
データ収益の比率は17%で、LSEGの47%には遠く及びません。
効率は世界水準。でも、稼ぎの大半は国内の売買。
いわば「国内型」の取引所です。
JPXも中期経営計画で、データサービスの強化や海外の取引の取り込みを掲げています。
ただ、型Aの各社は数兆円規模の大型買収でそこに到達しました。
自前の積み上げだけで届くのかは、大きな論点です。
取引所は、インフラです
ここで、少し視点を変えてみます。
取引所は、電気や水道、鉄道と同じインフラです。
止まれば、日本中の投資家と企業が困ります。
2020年10月には、システム障害で東証の売買が終日止まったこともありました。
一方で、JPXは上場企業です。
株主のために利益を上げることも求められます。
インフラが儲けすぎれば、そのツケは使う人に回ります。
手数料やデータ料金が上がれば、最後は投資家の負担になります。
海外では、取引所の相場データの料金が高すぎるという批判も出ています。
逆に、儲からなければ、システムや安全への投資ができません。
鉄道会社と同じです。
運賃を上げすぎれば、乗客は離れる。
投資を怠れば、事故が起きる。
大切なのは、「使う人が増えるほど、儲かる」構造になっているかどうかです。
儲けと利便性がずれるとき
このバランスが崩れた例が、インドです。
インドNSEは、取引手数料の76.6%が個人中心のオプション取引です。
取引所は大きく稼ぎましたが、個人の損失が社会問題になりました。
規制が強化され、2025年度のオプション取引は半減。
それでも個人の損失は、約9,200億ルピーにのぼります。
日本でも2025年度は、日経225オプションの取引金額が+34.8%と伸びています。
取引所の収益は、取引の回転に比例します。
でも、個人投資家の資産は、回転させるほど増えるわけではありません。
インフラとしての取引所に求められるのは、たくさん回させることではありません。
安心して、長く使ってもらうことです。
お客様のお金と、東証
私たちがお勧めすることの多い全世界株式のインデックスでは、
日本株の比率は1割未満です。
新NISAの資金も、多くは海外株に向かっています。
一方で、国と取引所は「資産運用立国」を掲げています。
私たちの考えは、「お客様の利益が先。東証の競争力は、その結果」です。
使う人にとって良いインフラであれば、お金は自然と集まってきます。
インフラを魅力的にするには、上場している企業が世界の多くで取引したいと思われる魅力を
持つことなのではないでしょうか?
皆さんは、取引所というインフラに、何を期待しますか?


